Выплата действительной стоимости доли — то, ради чего участник и выходит из общества с ограниченной ответственностью (ООО). Доля принадлежит участнику — в обиходе его так и зовут собственником доли, — и выплата это расчёт за неё. Сам выход оформляется за несколько дней, а деньги могут идти год, и сумма почти никогда не совпадает с той, которую вы держали в голове.
Разберём, от чего закон считает эту сумму, на какой день её определяют, в какие сроки общество обязано сообщить расчёт и заплатить — и что делать, когда выплаты нет.
От чего считают стоимость доли
Закон называет одну базу — рыночную стоимость совокупности всех долей общества. Ни номинал в уставе, ни цифра из баланса ей не равны.
📌 Сразу об одном расхождении, из-за которого спорят. Термин «действительная стоимость доли» пришёл из соседнего законодательства, где эту сумму считают по чистым активам из баланса. В украинском законе такого термина нет. Здесь написано иначе: рыночная стоимость. Дальше в статье мы пользуемся формулировкой закона.
База одна, и она не зависит от желания сторон: рыночная стоимость совокупности всех долей участников общества. Ваша сумма берётся из неё пропорционально размеру вашей доли. Так сказано в части восьмой статьи 24 Закона «О обществах с ограниченной и дополнительной ответственностью».
Читается это просто. Сначала определяют, сколько стоит общество целиком — всё, чем оно владеет, за вычетом того, что оно должно. Потом из этой суммы берут ваш процент.
Слово «совокупности» здесь не случайное. Оценивают не состав имущества по строкам баланса, а общество как действующий бизнес: вместе с договорами, клиентами, разрешениями и репутацией. Поэтому две компании с одинаковым перечнем имущества могут стоить по-разному, и именно эта разница становится предметом спора.
Если все доли вместе стоят 10 миллионов, а ваша доля — 24%, исходная цифра для расчёта составляет 2,4 миллиона. Дальше её ещё поправят на оплаченную часть вклада, но порядок величины задаёт именно этот шаг.
Почему баланс и номинал не отвечают на этот вопрос
Два числа, которые называют вместо стоимости доли, к ней отношения не имеют.
Номинальная стоимость — сумма, записанная в уставе при создании общества. Она показывает, сколько денег или имущества участник внёс в уставный капитал, то есть в то имущество, которым общество отвечает перед кредиторами. Компания могла за десять лет построить склад и набрать клиентов — в уставе всё равно будет стоять та же начальная цифра.
Баланс показывает учётную стоимость имущества: за сколько оно когда-то встало на учёт и сколько с него уже списали через амортизацию. Здание, купленное в 2005 году, может учитываться по сумме, за которую сегодня не купишь и гаража.
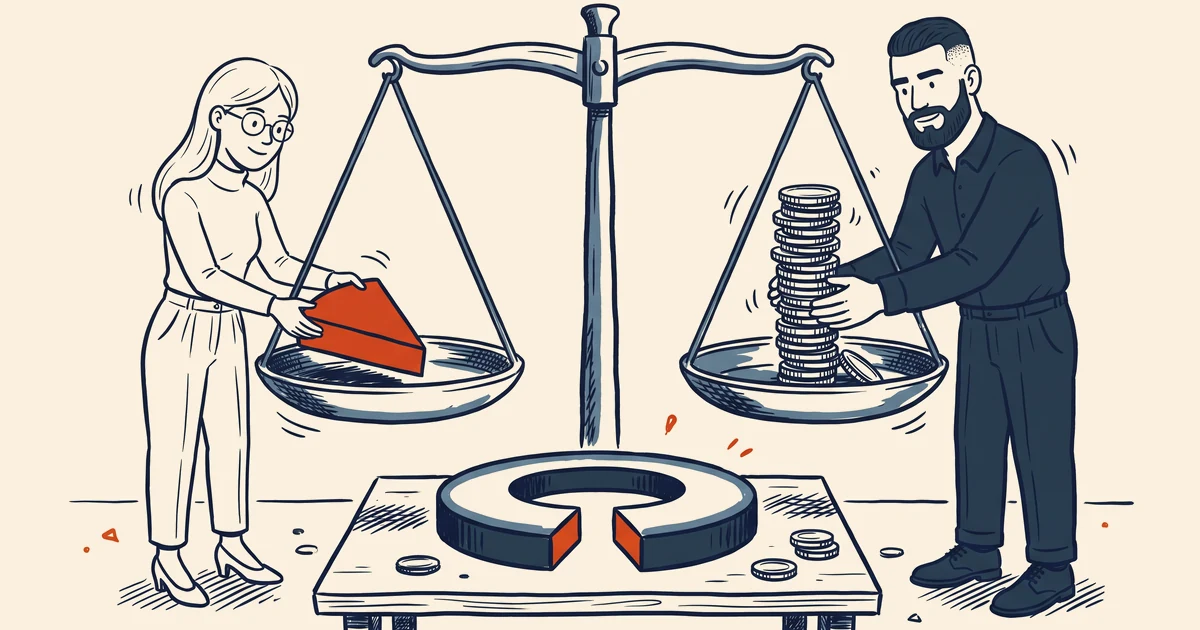
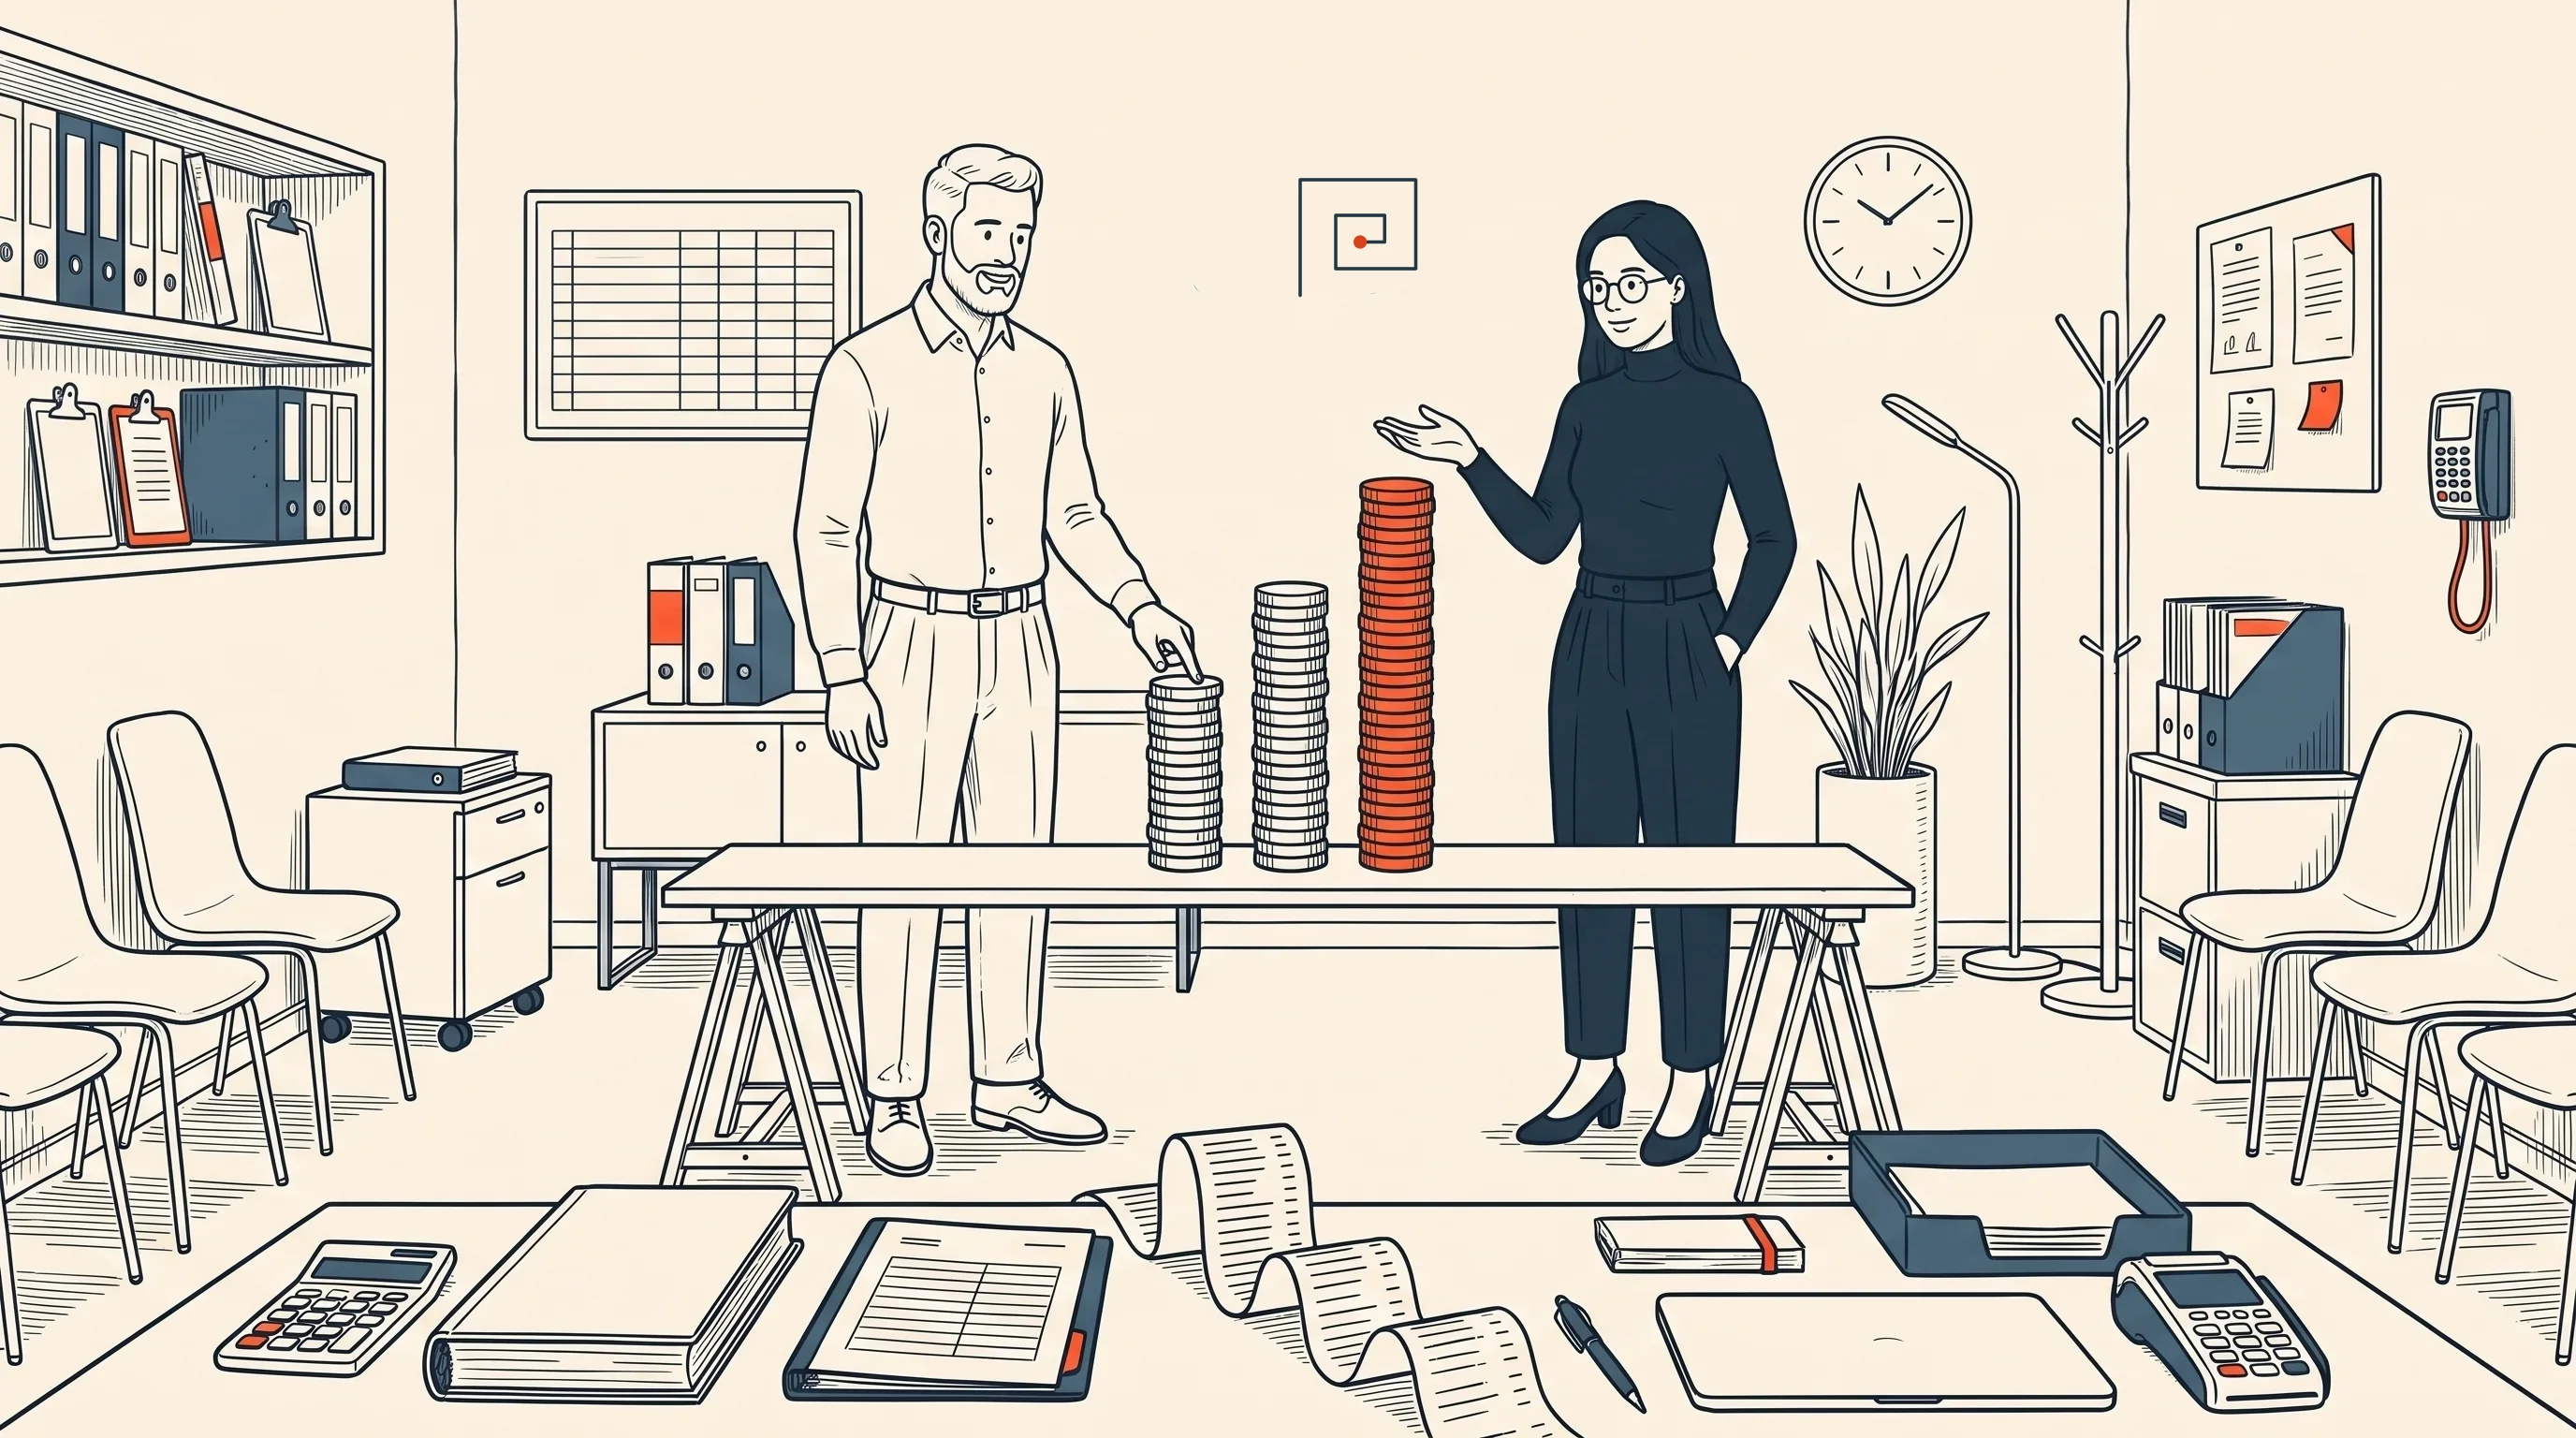
Посчитаем на одном обществе три разных числа. Участник внёс 50 000 грн и имеет 25% уставного капитала. Номинал его доли — те же 50 000. В балансе собственный капитал общества составляет 400 000, значит его доля «по балансу» — 100 000. Оценщик, учтя помещение, оборудование и действующие договоры, оценивает все доли вместе в 4 миллиона, и рыночная стоимость доли выходит миллион. Один и тот же бизнес, три числа с разницей в двадцать раз.
Отсюда практический вывод: возврат вклада расчётом не является. Общество, перечислившее бывшему участнику ровно то, что он когда-то внёс, свою обязанность не выполнило.
Как из стоимости общества получается ваша сумма
Порядок расчёта
- Рыночная стоимость всех долей не баланс и не уставный капитал
- Ваш процент размер доли по уставу
- Оплаченная часть внесли половину — половина и будет
- Сумма к выплате
Дата, на которую считают каждый шаг, — день перед подачей заявления
На какой день и за какую часть считают
Дата одна: день, предшествовавший дню подачи заявления. Платят при этом только за оплаченную часть доли.
Дата одна и сдвига не имеет: день, предшествовавший дню подачи заявления о выходе. Это часть шестая статьи 24.
Правило защищает обе стороны. Участнику оно не даёт требовать пересчёта, если после его заявления общество удачно продало партию товара. Обществу — не даёт уменьшить выплату, выведя активы уже после того, как заявление подали.
Если участника исключают решением собрания, правила те же, а дата другая: день, предшествовавший дню принятия такого решения. Оснований для такого решения закон даёт ровно два, и суда среди них нет — разобрано в статье про исключение участника из ООО.
⚠️ Дата считается от подачи заявления в порядке, предусмотренном законом о государственной регистрации, — то есть от того заявления, с которым идут к регистратору. Письмо «уведомляю о своём намерении выйти», отправленное директору за месяц до этого, дату оценки не сдвигает. Разница может оказаться ощутимой: если между двумя бумагами компания успела закрыть крупный контракт, оценивать будут общество уже с ним.
Оплаченная часть доли
Размер доли в уставе и её оплаченная часть — разные вещи, и выплата считается от второй. Часть десятая статьи 24 говорит прямо: общество выплачивает стоимость доли пропорционально размеру оплаченной части.
Участник с долей 30%, внёсший половину своего вклада, получит столько, сколько приходится на 15%. Остальное остаётся неоплаченным, и платить за него общество не обязано.
Поэтому первое, что стоит поднять перед выходом, — документы о внесении вклада. Квитанции, платёжные поручения, акты приёма имущества: без них размер оплаченной части придётся доказывать заново.
По тем же бумагам считается и налог: расходы на приобретение доли подтверждаются теми же документами о вкладе. Одна папка закрывает оба вопроса — сколько вам должны и с какой суммы вы заплатите налог.
Тридцать дней на расчёт и документы
Общество обязано само сообщить стоимость, дать обоснованный расчёт и копии документов. Молчание — повод требовать доступ к отчётности.
Обязанность сделать первый шаг закон возлагает на общество, а не на того, кто вышел. Не позднее 30 дней со дня, когда общество узнало или должно было узнать о выходе, оно обязано:
- сообщить бывшему участнику стоимость его доли;
- предоставить обоснованный расчёт: вместе с цифрой должно прийти объяснение, откуда она взялась;
- передать копии документов, нужных для расчёта.
Отдельно записано право на доступ: общество обязано предоставлять бывшему участнику доступ к финансовой отчётности и другим документам, необходимым для определения стоимости доли. Это часть одиннадцатая статьи 24.
На практике именно здесь начинается большинство споров. Расчёта нет вовсе, или он есть, но сделан по балансу, или в нём названа итоговая цифра без единого пояснения. Каждый из этих вариантов — повод письменно требовать документы, а не ждать конца годичного срока.
Что имеет смысл просить в таком запросе:
- финансовую отчётность за последний отчётный период перед датой оценки;
- перечень основных средств и нематериальных активов с учётной стоимостью;
- сведения об обязательствах общества на ту же дату;
- сам расчёт стоимости доли с пояснением, откуда взята каждая цифра.
Запрос подаётся письменно, с подтверждением вручения. Он понадобится дважды: сначала как попытка договориться, потом — как доказательство того, что общество уклонялось от обязанности, прямо записанной в законе.
Выплата действительной стоимости доли: срок и что делать, если не платят
Срок — год со дня, когда общество узнало о выходе. Дальше остаётся суд, и главным доказательством становится оценка.
Срок выплаты — год со дня, когда общество узнало или должно было узнать о выходе участника. Часть седьмая статьи 24 добавляет: уставом общества, действующим на момент выхода, может устанавливаться другой срок.
Отсчёт начинается со дня, когда общество узнало или должно было узнать о выходе. Ни день заявления, ни день регистрационного действия закон здесь прямо не называет. На практике этим днём становится дата регистрационного действия: сведения попадают в реестр, и не знать о них общество уже не может.
Год прошёл, денег нет — остаётся суд. И спор там будет о размере выплаты, а не о праве на неё: доказывать придётся рыночную стоимость.
Исковое требование формулируется просто: взыскать стоимость доли. Выигрывает его тот, кто принёс в суд оценку на нужную дату; настаивать на своём проценте бесполезно, пока цифра ничем не подтверждена. Отчёт субъекта оценочной деятельности — не формальность: без него суду нечем заменить расчёт, который общество сделало по-своему.
К иску обычно прикладывают и то, что уже есть на руках: заявление о выходе с отметкой регистратора, документы о внесении вклада, переписку с обществом. Каждая из этих бумаг снимает с вас часть доказывания — обстоятельства, подтверждённые документом, оспаривать сложнее.
Как это выглядит в цифрах, показывает дело № 903/1040/21. Участник с долей 24% вышел из общества в августе 2018 года. Его вклад в уставный капитал составлял 105 600 грн, и общество вернуло именно эту сумму двумя платежами, полагая, что рассчиталось. Отчёт об оценке показал иное: рыночная стоимость всех долей на дату оценки — 10 225 200 грн, а значит доля участника стоила 2 454 048 грн. Суды взыскали разницу — 2 348 448 грн, то есть всю стоимость доли за вычетом уже возвращённого вклада. Кассационное производство Верховный Суд закрыл определением от 28 марта 2024 года, и постановление апелляционного суда осталось в силе.
Разница между вкладом и стоимостью доли оказалась двадцатитрёхкратной. Это не рекорд и не исключение: так выглядит обычное общество, которое проработало несколько лет и успело что-то нажить.
Имущество вместо денег
Заменить деньги имуществом можно только по соглашению с обществом. Требовать конкретный станок или автомобиль участник не вправе.
Закон разрешает заменить денежное обязательство передачей другого имущества — но по соглашению бывшего участника и общества. Это часть девятая статьи 24.
Слово «соглашение» здесь главное. Участник не вправе потребовать конкретный автомобиль, помещение или оборудование; общество так же не может рассчитаться имуществом без согласия участника. Договорились — оформляют замену обязательства; не договорились — остаются деньги.
Пока договорённости нет, обязательство остаётся денежным — и срок его исполнения идёт своим чередом. Переговоры об имуществе сами по себе год не останавливают: общество, которое весь год обсуждало передачу помещения и ничего не передало, просрочило выплату так же, как если бы молчало.
Оценивать такое имущество придётся отдельно: стороны должны понимать, какую часть долга оно закрывает. И налоговые последствия в этом случае те же, что и в деньгах, — доход считается по стоимости полученного.
Два вопроса, которые стоит закрыть в самой договорённости: считается ли обязательство выполненным полностью, если имущество стоит меньше долга, и кто платит за переоформление, когда речь о недвижимости или транспорте. Закон их не регулирует — это предмет соглашения.
Налоги с выплаты и чем они отличаются от налогов с продажи
Ставки те же, что при продаже доли. Разница в том, откуда берётся доход и кто подаёт декларацию.
Механизм налогообложения здесь тот же, что при продаже доли. Путают обычно другое — откуда берётся доход.
Налоговый кодекс приравнивает к продаже инвестиционного актива возврат средств или имущества, предварительно внесённых в уставный капитал, при выходе из числа участников. Значит, считается инвестиционная прибыль — разница между тем, что вы получили, и документально подтверждёнными расходами на приобретение доли. Ставки те же: налог на доходы физических лиц (НДФЛ) 18% и военный сбор 5%.
Два отличия от продажи, и оба практические:
- доход не согласовывается. При продаже цену определяют стороны договора. При выходе сумму задаёт закон, и уменьшить её договорённостью не выйдет;
- общество налог не удерживает. Налоговым агентом по операциям с инвестиционными активами кодекс называет только профессионального торговца ценными бумагами. Значит, удерживать налог с выплаты общество не обязано: бывший участник подаёт годовую декларацию до 1 мая следующего года и платит до 1 августа. Показать выплату в налоговом расчёте общество всё же должно — по консультации ГНС от 11.11.2022 № 1948/ІПК/99-00-24-03-03-06 оно «виконує функцію податкового агенту в частині відображення зазначеного доходу у податковому розрахунку». Консультация индивидуальна (пункт 52.2 статьи 52 кодекса) — это позиция налоговой, а не отдельная норма.
Если вклад вносился давно и документов о нём не осталось, подтверждённых расходов не будет, и прибылью будет считаться вся полученная сумма.
Отдельный случай — участник-юридическое лицо. Там НДФЛ не возникает вовсе: результат операции попадает в финансовый результат до налогообложения и облагается налогом на прибыль в общем порядке. Налоговых разниц для таких операций кодекс не устанавливает.
Что из этого может изменить устав
Устав может изменить срок, порядок, размер и способ расчётов и порядок выбора оценщика. Решение принимается единогласно.
Многое — и это стоит проверить до подачи заявления.
| Что можно изменить уставом | Норма |
|---|---|
| Срок выплаты стоимости доли | часть седьмая статьи 24 |
| Порядок, размер и способ проведения расчётов | часть двенадцатая статьи 24 |
| Порядок выбора субъекта оценочной деятельности | там же |
В уставах встречается продлённый срок выплаты — два или три года вместо одного. Записан он законно, и оспорить его как несправедливый не выйдет: закон прямо разрешил уставу установить другой срок. Поэтому проверить это стоит до заявления, а не после.
Два условия делают этот механизм честным. Во-первых, применяется устав, действующий на момент выхода, а не тот, что появился после заявления. Во-вторых, такие положения вносятся в устав, изменяются и исключаются единогласным решением общего собрания, в котором участвовали все участники: большинство не может навязать меньшинству невыгодный порядок расчётов.
Устав стоит открыть ещё до заявления о выходе: одна фраза в нём способна превратить год ожидания в три месяца — или наоборот. Сам порядок выхода (заявление, нотариус, регистрационное действие) разобран отдельно в статье о выходе участника из ООО.
Выбираете между выходом и продажей доли? При продаже цену вы согласовываете с покупателем, при выходе считаете по закону с обществом — и суммы выходят разные. Разбор устава и подсчёт для вашей ситуации входят в сопровождение: смена учредителя ООО.